




小米财报 汽车刚过盈亏线 AI成下一场豪赌

3月19日,小米新款SU7正式上市,35分钟内便斩获1 5万台锁单量,这一成绩令市场为之侧目。然而颇具戏剧性的是,仅一周后,小米市值便蒸发逾千亿港元。一边是消费市场的热烈追捧,另一边却是资本市场的冷眼旁观。这种冰火两重天的背后,真相其实隐藏在财报之中。2025年全年,小米集团实现总收入4573亿元,
3月19日,小米新款SU7正式上市,35分钟内便斩获1.5万台锁单量,这一成绩令市场为之侧目。然而颇具戏剧性的是,仅一周后,小米市值便蒸发逾千亿港元。
一边是消费市场的热烈追捧,另一边却是资本市场的冷眼旁观。这种冰火两重天的背后,真相其实隐藏在财报之中。
2025年全年,小米集团实现总收入4573亿元,同比增长25%;经调整净利润达392亿元,同比增幅高达43.8%。其中,汽车业务首次突破千亿营收大关,并录得全年9亿元的经营收益。
但进入第四季度,增长节奏发生了显著变化。
该季度单季收入1169亿元,同比增速滑落至7.3%,远低于前三季度表现;经调整净利润为63亿元,同比下降约24%。
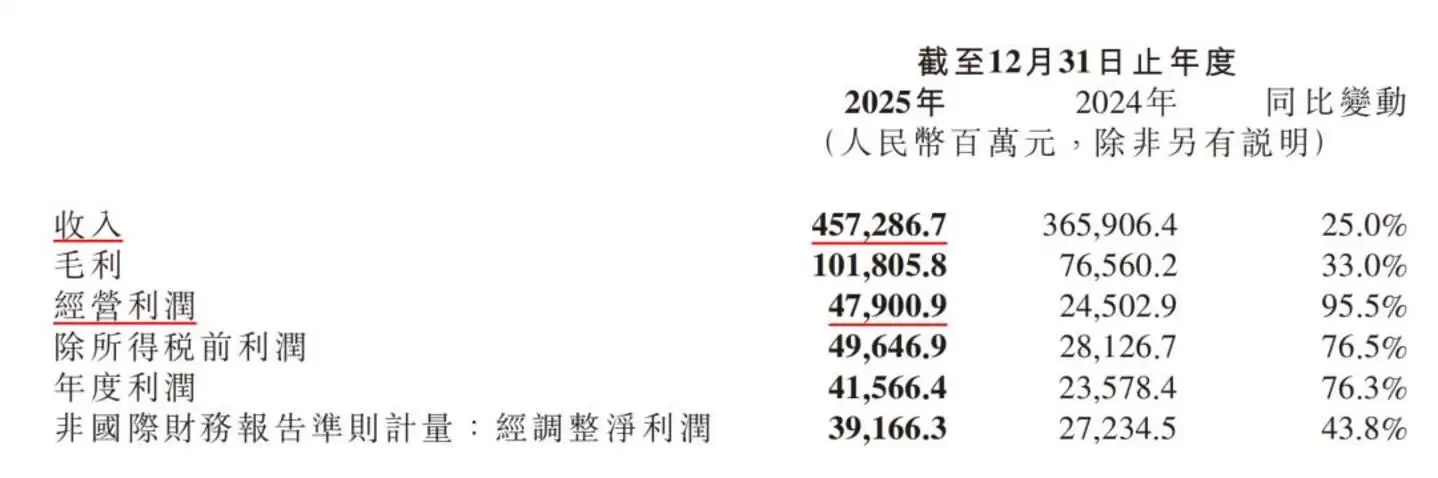
从资本市场的视角审视,这份财报或许并不够亮眼。这或许正是市值蒸发千亿的根本原因——汽车业务刚刚越过盈亏平衡线,未来仍需大规模资金投入;手机等传统业务则面临国补退潮与存储成本上涨的双重挤压;而小米描绘的未来增长蓝图,在电话会议上化作了一句掷地有声的承诺:未来三年,AI业务投入将达600亿元。
可以说,在技术革命交替的关键节点,小米正处于多线并行、挑战与机遇并存的发展阶段。老牌科技巨头纷纷为AI注入重金,小米自然也无法置身事外。至于这条路究竟蕴含多大的想象空间,财报中其实已能窥见端倪。
一年交付41万辆车,每辆赚6100元
2025年,小米汽车累计交付41万辆,远超年初设定的30万辆目标。
在当下的新能源汽车行业,这一增速确实令人惊艳。
对比2024年高达62亿元的经调整净亏损,2025年全年,小米智能电动汽车及AI等创新业务(以下简称“汽车及创新业务”)营收达1061亿元,首次实现全年经营收益转正,录得9亿元。其中,Q4单季收入372亿元,经营收益11亿元,已连续两个季度盈利。若扣除16亿元股权激励,实际经营利润约为25亿元——真实的盈利能力比报表数字更为强劲。
粗略计算:汽车及创新业务的成本率约为77.7%,累计销售41.1万辆,每辆车毛利约6.3万元,但经营利润仅为约6081元。中间的差额被研发、销售和行政费用所吞噬。2025年,该板块经营开支达249亿元,同比增长87.7%。
在扩张期,这是必要付出的代价,也是小米构建长期竞争壁垒必须跨越的阶段。
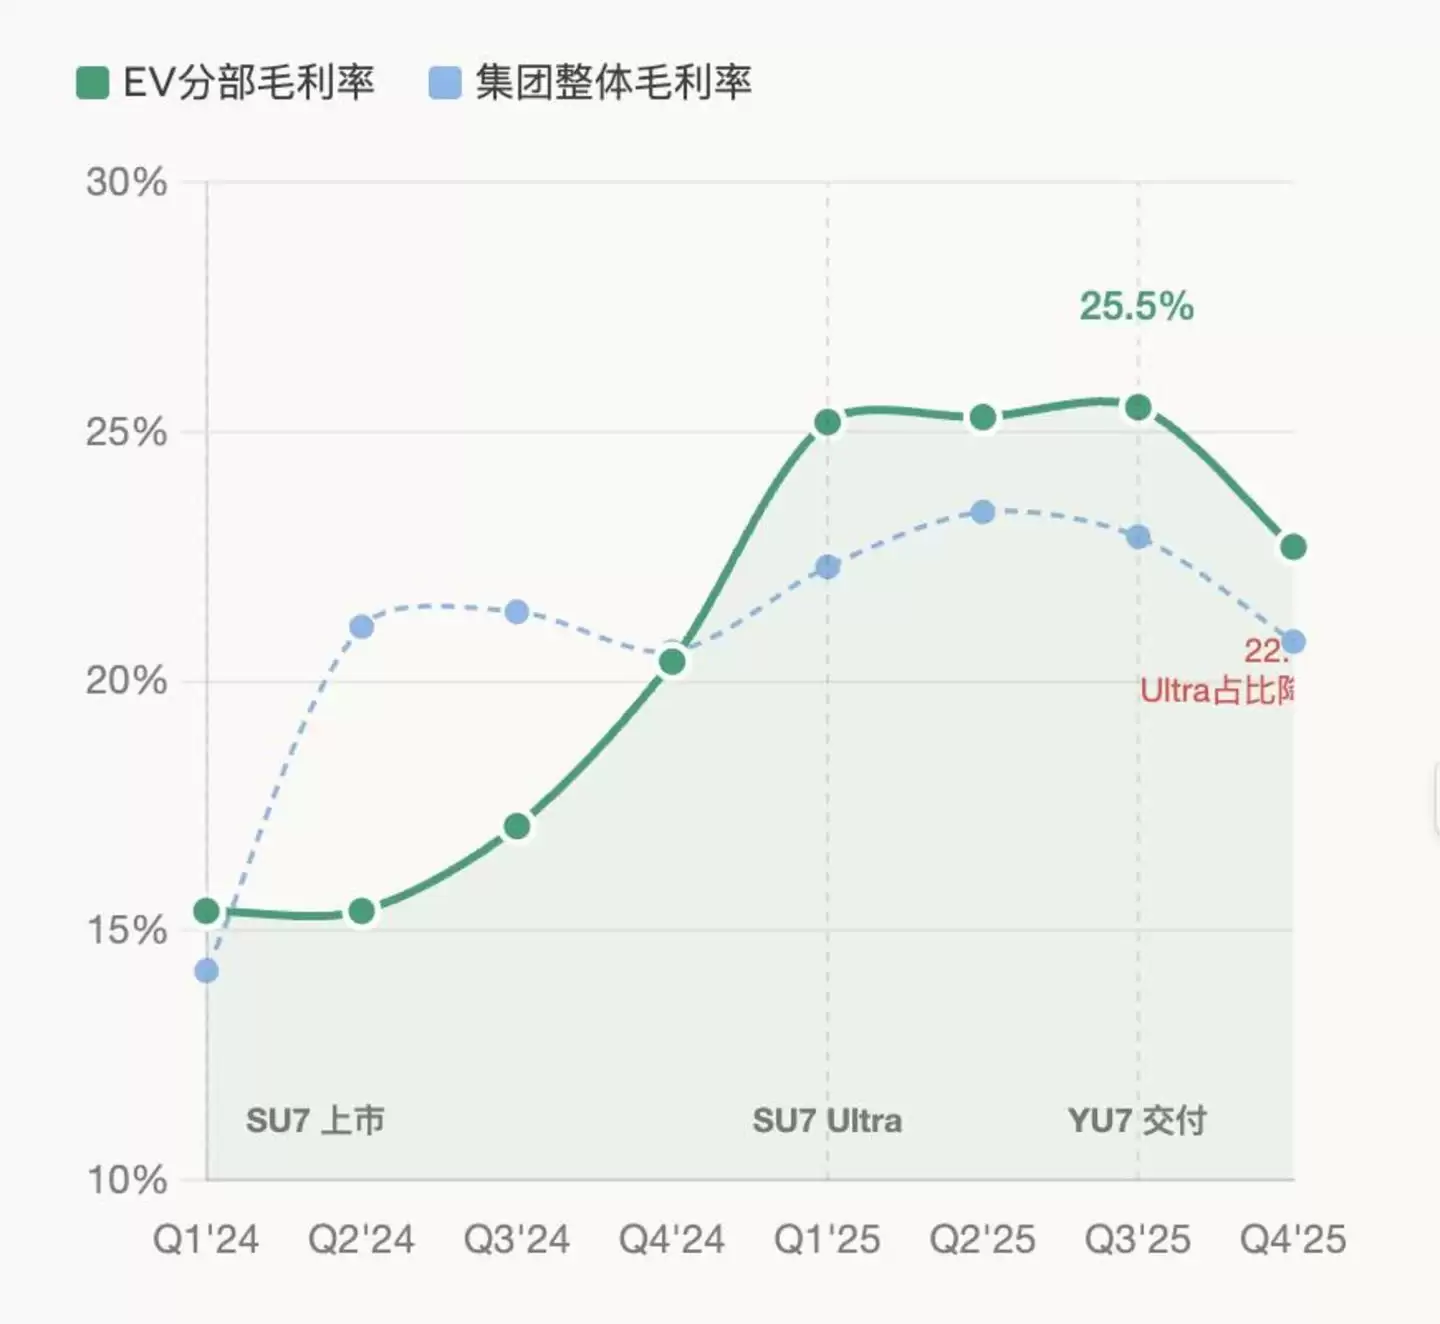
智能电动汽车的平均售价(ASP)也在稳步攀升,从2024年Q4的约23.4万元升至2025年Q4的约25万元,增幅6.6%,主要驱动力来自高客单价的YU7系列车型交付。
当然,挑战同样真实存在。
小米汽车的毛利率并不稳定。Q4毛利率为22.7%,低于Q1的23.2%、Q2的26.4%、Q3的25.5%。下滑原因与现车展车销售等因素有关。
每辆车毛利6.3万元,最终经营利润仅剩6000多元,大部分被研发、销售、行政费用消耗。短期内,这些数字很难优化——小米2025年经营开支达249亿元,同比增长87.7%,便是佐证。
未来压力也不小。2026年小米目标交付55万辆,较2025年再增34%,意味着产线、门店、售后网络均需持续投入。销售推广费用已从2024年的254亿元增至2025年的332亿元,预计还将继续攀升。截至2025年底,小米汽车销售门店已扩展至477家。管理层也重申了长期投资芯片等核心技术的承诺,10年投入超500亿元,汽车芯片的研发亦在推进中。
短期来看,费用率难以降低,汽车业务很难立刻贡献巨额利润。但从两年内实现扭亏的节奏看,小米汽车的执行力已超出多数人预期。接下来的关键,在于规模效应能否跑赢费用的增长。
存储芯片涨七倍,小米手机涨价70美元
汽车业务带来了惊喜,而原本的“顶梁柱”——手机业务,则站在了逆风处。
全年智能手机收入1864亿元,同比减少2.8%。第四季度表现更为明显,收入从2024年Q4的513亿元降至443亿元,降幅达13.6%。
当然,这不能完全归咎于小米手机自身表现,大环境确实面临逆风。
小米集团总裁卢伟冰在财报会上坦言,内存上涨的周期和幅度,都远远超出了小米此前的预测。
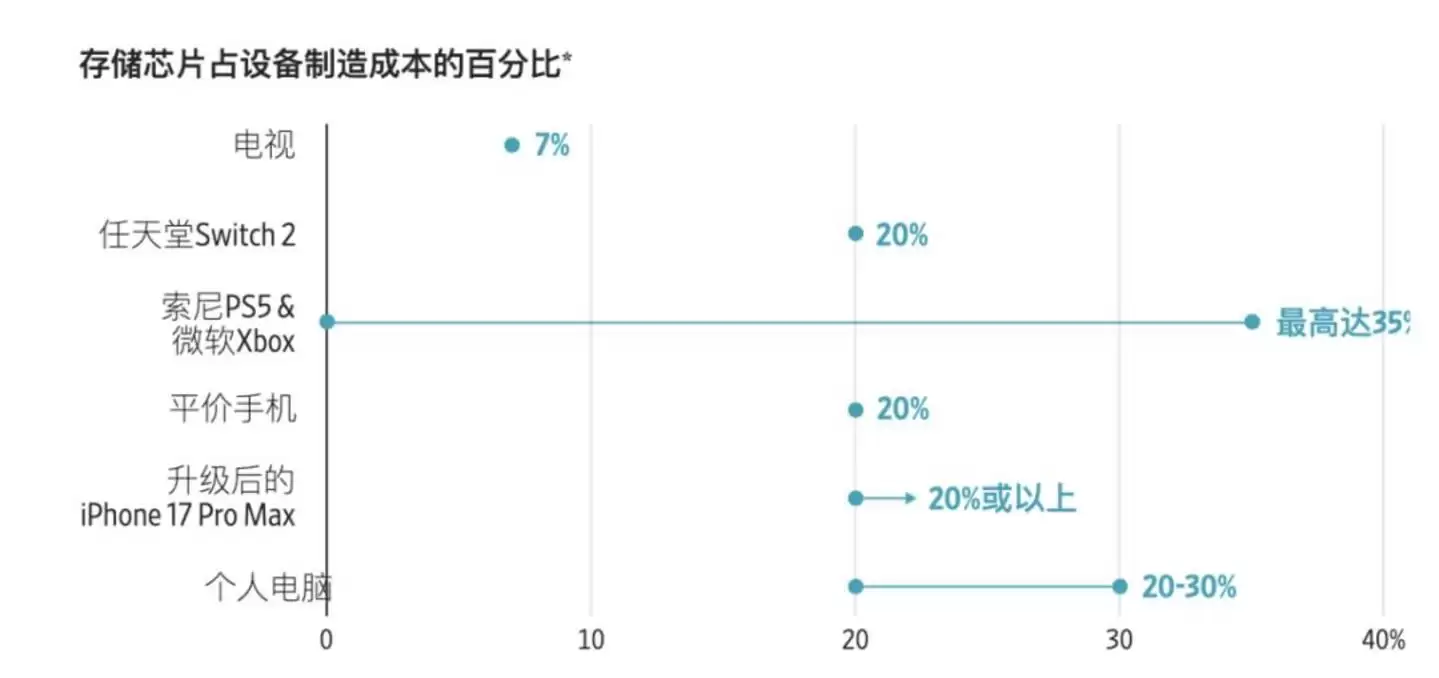
存储芯片作为科技行业覆盖面最广、最重要的部件之一,主要分为DRAM和NAND闪存两种。DRAM负责处理即时性任务,如运行应用程序;NAND闪存则用于长期存储照片、视频及其他数据。通常,存储芯片占整机成本约20%。
根据TrendForce的追踪数据,过去12个月,DRAM和NAND闪存的合约价格大约上涨至原来的七倍。这给手机厂商带来了巨大的成本压力。
近期,OPPO、vivo等厂商已陆续宣布手机涨价。对此,卢伟冰表示,非常理解这种做法,任何手机厂家不到难以承受的地步,都不愿轻易涨价。“扛不住时小米也会涨价,希望届时消费者能理解,涨价的趋势终究不可避免。”
小米已通过产品策略加以应对。根据公开信息,小米新款旗舰机17 Ultra不再提供256GB版本,仅提供一款存储空间高出一倍的版本,价格较上代机型高出约70美元。
IDC判断,存储供应挑战将在整个2026年持续,并可能延续至2027年。2026年全球智能手机市场出货量预计下降12.9%,收入下降0.5%。2027年预计增长1.9%,2028年才能反弹至5.2%。
对小米而言,这意味着2026年挑战不小。
10亿台设备的生态,小米要迈向高端化
在手机和汽车之外,IoT与生活消费产品是小米最容易被低估的业务板块。
全年收入1232亿元,同比增长18.3%,境内外均创下历史新高。毛利率23.1%,同比提升2.8%,远优于手机的10.8%,全年毛利约285亿元,是利润的重要支撑。
从规模来看,截至2025年底,小米AIoT平台连接设备超过10亿台,堪称全球最大的消费级物联网平台,也是小米“人车家”叙事的基础设施。
在新品类方面,小米也在积极布局。
2025年6月发布AI眼镜,首销3天销量接近5万副。整体来看,2025年小米AI眼镜出货量实现全球排名第三,中国大陆地区排名第一。
不过,Q4的数据也暴露了一些隐忧。
当季IoT收入仅246亿元,同比下滑约20%,为全年四个季度中最低。主要原因是国补退坡后,智能大家电销量大幅回落。这说明上半年大家电的高增长,有相当部分来自政策刺激,而非纯粹的自然需求释放。
更深层的挑战在于高端化。
小米IoT的核心优势是性价比和生态联动——通过米家APP将手机、空调、冰箱、扫地机器人串联起来,形成闭环。但在大家电领域,无论是核心技术、线下安装服务体系,还是高端品牌心智,小米与美的、海尔、格力的差距依然明显。
目前空调排名第四,前面还有格力、美的、海尔三座大山,每一家都拥有数十年的渠道积累和制造经验。
好在管理层目标明确。卢伟冰提出2030年空调做到国内前二,目标虽显激进,但也说明管理层清楚差距所在与前进方向。
当然,IoT业务的价值不能仅用利润衡量,也不能简单将其与某个家电老玩家对比——它为小米AI落地提供了最丰富的硬件场景和用户触点。当AI真正渗透进终端时,这10亿台设备,就是小米最大的先发优势。
AI不急着商业化,“人车家”是最重要的基础设施
说到最后,终于可以聊AI了。小米在AI领域算是后来者,但短短时间内取得的成绩确实不俗,小米自身也格外重视——在财报中,AI相关话题占据了近一半篇幅。
小米堪称行动派——2025年从DeepSeek挖来有“天才少女”之称的罗福莉后,这一年间动作频频:
2025年12月,Xiaomi MiMo-V2-Flash发布并开源;2026年3月,面向Agent时代,小米更发布了拥有超过一万亿总参数量、采用混合注意力架构、支持一百万字超长上下文长度的Xiaomi MiMo-V2-Pro。这里还有个小插曲:正式发布前,小米先在大模型竞技场OpenRouter上线,化名Hunter/healing alpha模型,一度让人猜测是DeepSeek V4。
在Artificial Analysis大模型智能指数上,Xiaomi MiMo-V2-Pro按模型排名全球第八,按品牌排名全球第五。在PinchBench智能体评测榜单上,Xiaomi MiMo-V2-Pro任务平均完成率居全球总榜第三。在OpenRouter平台上,该模型调用量排名第一。
小米还发布了全模态基座模型Xiaomi MiMo-V2-Omni,这是一个融合文本、视觉、语音的全模态模型,原生具备多模态感知、工具调用、函数执行及GUI操作能力。在PinchBench评测榜单上,该模型任务平均完成率居全球总榜第二。
在一众大厂紧跟龙虾热潮的背景下,2026年3月,小米移动端Agent——Xiaomi miclaw开启小范围封测,这是一个基于Xiaomi MiMo大模型构建的AI交互测试产品。
小米称,miclaw要让手机成为AI工具,在理解用户意图并得到授权后,调用应用和生态能力,并能自主选择系统级工具完成用户命令、持续调整行为并扩展能力,同时通过记忆系统沉淀经验。
从财报来看,AI等创新业务尚未给小米带来大量直接收入,而投入却在加速。从电话会议透露的信息看,小米本身似乎也不急于商业化。
卢伟冰透露,2026年小米将在AI、具身智能等领域投入160亿元,未来三年总投入超过600亿元。这或许会给未来利润带来一定挑战。
但我们不能只看眼前利益。换个角度,在全球科技公司纷纷为AI烧钱的当下,小米至少拥有一个多数AI公司不具备的东西——一个覆盖手机、家居、汽车、穿戴设备的庞大应用场景。如果AI能力真正走向成熟,小米很可能就是那个将AI送到用户手里最快的玩家。
小米当下的处境,与腾讯、阿里有相似之处——都在用当期利润投入未来增长。不同的是,腾讯和阿里的核心业务仍是利润丰厚的现金牛,而小米的手机业务正承压,汽车业务刚过盈亏线,AI业务仍在纯投入期。但从另一个维度看,小米可能是目前中国科技公司中,同时具备“硬件规模、生态连接、AI能力”三张牌的极少数玩家之一。有挑战,也有机遇,难以一言定胜负——这或许正是新兴技术浪潮袭来时,每个企业都要面对的常态。

游乐网为非赢利性网站,所展示的游戏/软件/文章内容均来自于互联网或第三方用户上传分享,版权归原作者所有,本站不承担相应法律责任。如您发现有涉嫌抄袭侵权的内容,请联系youleyoucom@outlook.com。
 同类文章

台式机加装固态硬盘怎么选?三星9100 PRO深度解析
台式机升级存储常受限于系统启动慢、游戏加载卡顿与大文件传输延迟。本文基于三星9100 PRO的PCIe 5 0架构、14800MB s读取、13400MB s写入、2200K 2600K IOPS、1TB~8TB容量、第八代V-NAND与5nm主控、镍涂层散热与DTG技术、散热片版适配及魔术师软件,提供选购判断与安装兼容性要点,帮助读者评估是否值得一步到位升级。

宁德时代2026年中期分红61.8亿元,同比增35%,创历史新高
宁德时代发布2026年中期分红方案,总额达61 8亿元,同比增长35%。本文梳理分红具体安排、历史对比、业绩支撑及分红机制,帮助投资者评估公司现金流实力与股东回报策略。

企业硬盘报废销毁合规指南:如何选择专业机构与处理流程
企业硬盘报废面临数据复原与合规风险,需选择具备资质且流程透明的专业机构。本文解析行业乱象,介绍以团体标准为核心的合规销毁流程,涵盖上门收运、消磁粉碎、视频溯源及尾料处置,帮助企业规避泄密责任,确保数据安全闭环。

机密文件销毁找什么机构?认准团标参编与资质合规
机密文件销毁找什么机构?核心在于甄别服务商是否具备正规保密资质及是否参与行业标准制定。本文解析《商业秘密及敏感信息载体销毁通用规范》团标要求,提供筛选销毁机构的实操指南,帮助企业规避数据泄露风险,确保销毁流程合规可溯。

影石Insta360 X6全球首销登顶:8K全景画质与AI创作功能解析
影石Insta360 X6全球同步发售即登顶国内外主流平台销量榜首。本文解析其搭载的索尼定制方形大底传感器、4nm AI三芯架构及8K50fps画质,详解3D时光舱、AI导演等独家功能,探讨全景相机从专业工具向大众智能创作设备的演进趋势。


- 热门数据榜


 相关攻略
 2026-09-01 11:26
2026-09-01 06:41
2026-08-31 11:19
2026-08-31 11:19
2026-08-31 11:18
2026-08-31 11:18
2026-08-31 11:17
2026-08-31 11:17
热门教程
- 游戏攻略
- 安卓教程
- 苹果教程
- 电脑教程







