
Hyperliquid被撸走180万美元全过程与安全漏洞深度解析
一位巨鲸在Hyperliquid以50倍杠杆开立3亿美元ETH多单,提取利润后主动压缩清算价格,导致仓位被清算,HLP保险库损失约400万美元。巨鲸利用无持仓上限、预言机定价等机制漏洞,通过自爆式平仓将损失转嫁平台,自身获利180万USDC。
先来看看今天要聊的这个案例,想必不少朋友已经有所耳闻。一位在Hyperliquid上以50倍杠杆操作的巨鲸再度出手,开了一笔价值约3亿美元的ETH多单。最高时账面浮盈达到800万美元,但这位玩家并没有就此收手。他很快提取了大部分本金和利润,主动压缩清算价格,最终导致超过16万枚ETH(总值约3.06亿美元)被系统清算,自己则带着180万USDC“遗憾”离场。
大家都在用的虚拟币交易平台推荐:
- OKX(欧易)>>>进入官网<<< >>>官方下载<<<
- Binance(币安)>>>进入官网<<< >>>官方下载<<<
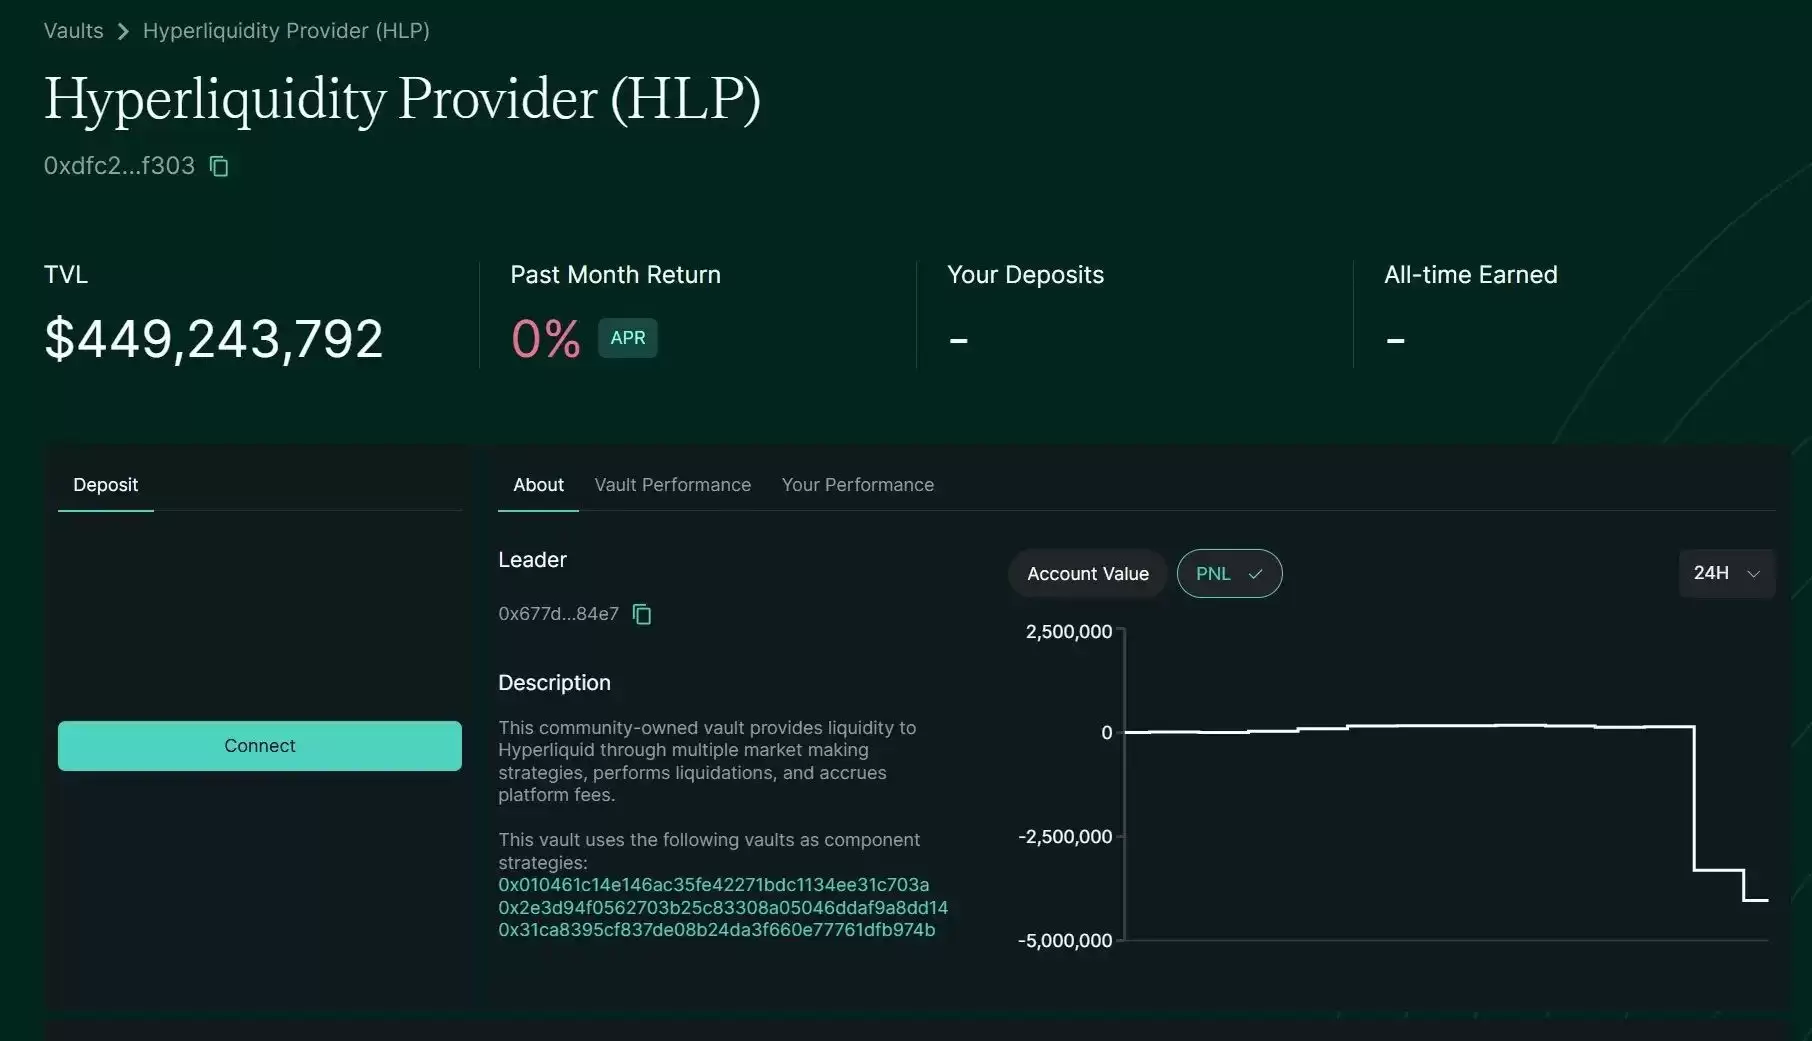
与巨鲸的盈利形成鲜明对比的是,Hyperliquid的HLP保险库在这次事件中承担了不小的损失。根据官方数据,HLP在24小时内损失了约400万美元,用来填补这个巨额仓位爆仓造成的亏空。
借压力测试薅交易所羊毛
在全链瞩目的这波操作之前,这位巨鲸其实已经取得了四战四胜的辉煌战绩:
- 3月2日——以50倍杠杆做多BTC和ETH,24小时内狂赚683万美元。
- 3月3日——在美股开市前50倍做空BTC,精准捕捉市场下行,获利30万美元。
- 3月10日——调转方向,50倍做多ETH,仅40分钟内快速斩获215万美元。
- 3月11日——极限两分钟内50倍做多ETH,小幅盈利5000美元,但持仓时间极短,疑似试探行情。
不过,这次的盈利方式并非以往的精准开仓,而是通过压力测试来薅交易所的羊毛。简单拆解一下整套操作逻辑:
第一步,高杠杆拉升仓位与价格。利用50倍高杠杆,在短时间内建立巨额多头仓位,以相对较小的资金撬动巨大的市场头寸。这实质上是通过不断加码和资金注入,将行情朝着有利于自己的方向引导,为后续套利奠定基础。
第二步,浮盈时,果断高位提取利润。当仓位出现大额浮动盈利时,鲸鱼果断将浮盈转化为实盈——通过提走保证金中的盈利部分乃至本金,使这些资金脱离交易所风险。此举相当于在不平仓的情况下“锁定”了收益。当账户资产大幅减少后,剩余仓位的风险率飙升,爆仓价被推近现价。
第三步,主动引爆仓位转嫁损失。最后,鲸鱼选择不自行平仓,而是让平台的强平机制来接管仓位。由于Hyperliquid的HLP保险库会在清算价承接仓位,鲸鱼相当于以清算价卖出了其余仓位,且不必担心市场抛压带来的滑点损失,而这些损失最终都由HLP基金承担。
但社区显然不认为这样的巨鲸会只接受180万美元的利润。根据三箭资本创始人ZhuSu的推测,该鲸鱼是在链上开仓的同时,在中心化交易所开了一个大额空单,通过链上清算引爆ETH价格产生瞬时流动性,从而实现获利。

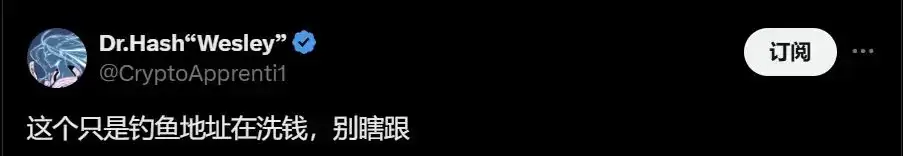
加密KOL @CryptoApprenti1更是直接表示,该地址是在利用对敲冼钱,提醒社区别“瞎跟单”。
Hyperliquid 的“漏洞”机制解析
事情发生至今,社区讨论最多的问题就是:该巨鲸是怎样完成“自爆式盈利”的交易操作?Hyperliquid的合约机制又是如何让其有机可趁的?
1. 无持仓上限,杠杆可无限放大
在此次事件发生前,Hyperliquid没有针对持仓规模的限制,仅对市价单的挂单金额做了约束。这意味着理论上只要账户资金足够,用户可以通过高杠杆不断扩大持仓规模,甚至在短时间内操纵市场情绪。鲸鱼正是利用这一点,在短时间内不断加仓,将持仓价值迅速推高至3亿美元,制造市场FOMO效应。
2. HLP机制的特殊性:主动做市 vs. 被动对手盘
相比GMX的GLP采用被动对手盘策略,Hyperliquid的HLP由平台主动做市,并通过做市差价、资金费和清算获利。这种模式在市场正常情况下运作稳定,但当单一账户持仓规模过大且高度集中时,HLP的流动性会承受巨大压力。鲸鱼正是利用无持仓上限这一漏洞,迅速构建超大仓位,让平台流动性跟不上交易需求,最终造成极端市场波动。
3. 预言机价格机制 vs. 传统撮合系统
Hyperliquid的合约价格采用预言机提供的标记价格,而非像中心化交易所那样通过逐步撮合市场订单决定。这带来了两个关键问题:
- 无法依赖订单簿的深度缓冲大额交易——在中心化交易所中,巨额市价单需要依次吃掉挂单,导致滑点,而Hyperliquid的价格则是由预言机计算出的标记价格,鲸鱼能够直接以此价格大量建仓,不受市场深度影响。
- 高杠杆加速市场价格波动——由于清算机制也是基于预言机价格,当鲸鱼高杠杆持仓时,市场稍有波动就可能迅速触发清算,形成连锁反应,进一步加剧市场动荡。
4. 清算机制的BUG:自爆式平仓将损失转嫁平台
鲸鱼在浮盈后选择提取大部分本金和利润,主动推高清算价,使剩余仓位极易触发清算。一旦清算发生,HLP需要按照清算价承接仓位,导致部分亏损转嫁给平台。这种模式下,鲸鱼相当于利用平台机制进行套利,在前期获得大额利润后,将最终的损失甩给平台和剩余的流动性提供者。
链上衍生品交易所何去何从?
Hyperliquid事件无疑暴露了链上衍生品交易所在高杠杆环境下的系统性风险。去中心化交易所虽提供了无需许可、透明化的交易环境,让用户可以自由杠杆交易,但现有机制也给了鲸鱼操纵市场的机会。高杠杆叠加预言机定价,不仅让鲸鱼得以撬动市场,还可能将最终损失转嫁给平台和流动性提供者。
这场风波后,Hyperliquid虽然调整了规则,但目前看来只是权宜之计,未能解决根本问题。我们不妨思考一下:HLP等主动做市模式真的能抗衡鲸鱼策略吗?还是说,未来的流动性提供模式需要彻底改革,引入更强的风险对冲机制?
如何更好地平衡安全风控机制与去中心化带来的优势,或许才是“Hyperliquid们”需要真正解决的问题。

游乐网为非赢利性网站,所展示的游戏/软件/文章内容均来自于互联网或第三方用户上传分享,版权归原作者所有,本站不承担相应法律责任。如您发现有涉嫌抄袭侵权的内容,请联系youleyoucom@outlook.com。
 同类文章


- 热门数据榜


 相关攻略
热门教程
- 游戏攻略
- 安卓教程
- 苹果教程
- 电脑教程