




以太坊未来发展分析 Blob费用是否是关键因素

以太坊L2路线图使主网基础费用、优先费和MEV大幅下滑,验证者收入仅16%来自用户活动,其余依赖代币发行。未来价值积累取决于blob费用能否随L2爆发增长,以及数据可用性扩展能否满足需求。
几周前,渣打银&行的一份报告引起了关注——他们把ETH年底目标价从1万美元下调到了4千美元。报告的核心观点是:以太坊的Layer 2(L2)发展路线图正在“抢走”主网的经济活动,导致其价值预期需要重新调整。他们认为,L2生态的扩张是以太坊当前困境的主要催化剂。
大家都在用的虚拟币交易平台推荐:
- OKX(欧易)>>>进入官网<<< >>>官方下载<<<
- Binance(币安)>>>进入官网<<< >>>官方下载<<<
我们打算自己拆解一下这个问题,把看到的东西分享出来。
不过在深入之前,先从头梳理以太坊的经济趋势会更有帮助。这样能为后续分析打基础,也能更清楚地理解为什么以太坊需要发展“blob”(即数据可用性网络)以及它当下的扩展逻辑。
这周我们就聊这个。
市场情况随时在变,我们会持续更新看法。当前阶段,我们还在寻找底部信号或结构性的变化,暂时持有现金观望。

以太坊的实际经济价值(REV)
什么是实际经济活动(REV)
REV指的是由用户活动产生的、最终归属于以太坊服务提供者和ETH持有者的价值。这里不包括代币激励,也不包含支付给区块构建者的费用(这些我们后面会单独说)。
REV主要由以下四个部分构成:
1. 基础费用(Base Fee):用户在以太坊L1上处理交易时,必须支付的最低ETH金额。这个费用会根据网络拥堵情况动态调整,目标是让区块利用率维持在50%左右。从价值积累的角度看,基础费用会被“销毁”——从流通中永久移除。这部分销毁的ETH如果能抵消掉新发行的ETH,就能让ETH供应变得通缩,类似传统公司回购股票的效果,对持有者有利。

基础费用部分的关键变化:
根据历史数据,在近90天里,基础费用占到以太坊验证者全部REV的50%左右。
同期共有约48,007个ETH被销毁(以近期行情计算约合9400万美元),其中3.7%来自L2网络,Base贡献最多。这一销毁量相比同期239,492个ETH的发行量(支付给验证者的激励)来说,使得过去90天的年化通胀率约为0.6%。
把时间拉长到四年来看,以太坊基础费用的下降非常明显。以今年3月为例,日均基础费用仅为102.7 ETH——还不到2021年11月峰值(11,809 ETH/天)的1%,甚至连2022年熊市底部最低点的8%都不到。
这种断崖式下跌,直接反映了EIP-4844升级(去年3月实施)的影响。那次技术升级大幅降低了L2的交易成本,也是以太坊基金会坚持“L2路线图”的关键一步。渣打银&行下调ETH目标价,很大程度上也是因为这个。后续我们还会深入讨论。

2. 优先费用(Priority Fee):用户在基础费用之外额外支付的费用,目的是让对时间敏感的交易(比如套利、三明治攻击、清算)能更快地从内存池进入区块。这笔费用归以太坊验证者所有(他们也会和被动质押者分享)。在过去90天里,验证者通过优先费用拿到了25,169个ETH(按当时行情约合4670万美元),占验证者REV的26%。

优先费用方面需要注意的:
虽然以太坊的优先费用也降到了四年来的最低点,但降幅没有基础费用那么夸张。原因很简单:优先费只来自L1交易,而基础费很大一部分已经转移到了L2。今年3月,全网优先费平均每天218 ETH——比2021年底峰值下降了88%。与2022年熊市低点相比,也还低了55%。
随着越来越多的交易活动转向L2(比如Base),L1上的优先费用大概率还会继续下滑。
3. Blob费用(Blob Fee):L2网络为了把交易数据“存”到以太坊主网上(也就是数据可用性),需要支付的费用。这是EIP-4844引入的新收费项。和基础费一样,blob费用也会被销毁,退出流通。

Blob提交费用的情况:
过去90天里,所有L2共向以太坊L1支付了1,605个ETH(约350万美元),仅占REV总额的2%。其中Base占了39%,其次是Taiko(18%)、Worldchain(15%)、Arbitrum(14%)和OP(4%)。排名前五的L2贡献了大约80%的blob费用。
按照以太坊的规划,未来绝大多数交易(可能超过95%)都会在L2上执行。如果真是这样,那么blob费用(作为数据可用性成本)应该会成为L1验证者最主要的收入来源。
但问题是,如果以太坊想靠目前的blob费用水平替代现有的全部REV,那就需要每天处理约14亿笔L2交易(相当于每秒16,303笔)。而当前L2日均交易量大概是这个目标的1/92。当然,blob费用的定价是动态的——需求越高,费用非线性上涨,类似L1上的基础费机制。
我们利用Tim Robinson开发的blob模拟器做了测算,结果有点让人担忧:如果L2交易量只增长2.5倍,以太坊L1就会开始拥堵。一旦拥堵,每笔L2交易的blob费用可能飙到0.40美元——这显然不划算。不过,协议层面也有后续升级计划(比如Pectra、PeerDAS,原计划在2025年中期部署)。如果L2真的扩大2.5倍,那么需要把每个区块的blob目标数量翻倍(当时计划通过2025年5月7日的Pectra升级实现),才能把每笔交易成本压回0.01美元左右。当然,这些升级能否按时落地、效果如何,还需要观察。

基本上,目前只有3到4个L2能稳定占用目标blob空间(每个区块3个blob),大约占到了blob总需求的70%。这意味着其他L2必须竞争剩下的blob空间,从而推高费用。本质上,这和以太坊L1自身的扩展问题是一样的。
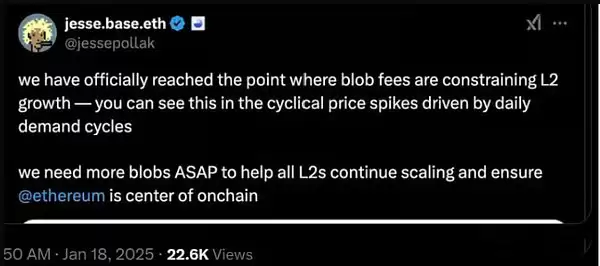
我们预计以太坊会通过PeerDAS、Fasaka等协议升级来扩大blob容量、增加每个区块的blob数量。但这绝不是轻松的事,需要时间。而时间,恰恰是以太坊眼下最缺的。
L2们愿意忍受这种扩展瓶颈多久,才会开始寻找替代方案?

4. MEV(最大可提取价值):MEV主要由被称为“搜索者”的机器人支付。这些机器人专门在DEX/CEX之间寻找套利机会、清算机会,或者在以太坊的内存池里“夹击”其他用户的交易。一旦它们确定了有利可图的交易,就会提交给“区块构建者”,并附加优先费和小费。区块构建者把这些交易打包后,再贿赂验证者来确认区块。通常,区块构建者留下大约30%的MEV(这部分属于“协议外”费用,后面会细说),验证者拿走约60%(通过MEV Boost与质押者分享),搜索者机器人只能保留自己创造的MEV的10%左右。
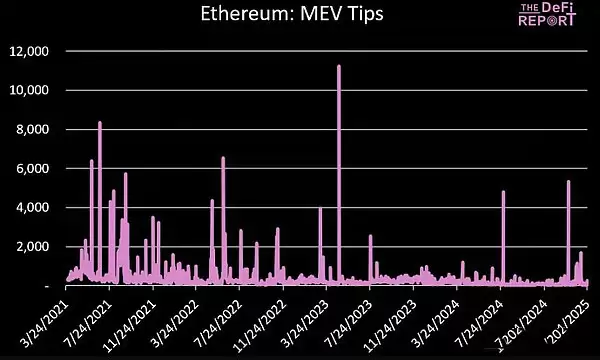
MEV部分的关键点:
过去90天里,以太坊验证者从MEV小费中获得了21,159个ETH(约3900万美元),占REV总额的22%。这些小费实际上来自区块构建者,而构建者的资金又来自那些需要快速成交的机器人/搜索者。
我们分析了最近30天的搜索者交易活动,看看哪些类型贡献了最多的MEV:
套利交易量:36亿美元(搜索者利润190万美元)
三明治交易量:63亿美元(搜索者利润13.5万美元)
清算交易量:8640万美元(搜索者利润17.6万美元)
整体上,搜索者大概只能保留自己创造MEV的10%,构建者拿走约30%,验证者(及质押者)拿到约60%。
2021年底链上最活跃的时候,验证者每天能从MEV中赚到约1,619个ETH。而过去90天里,这个数字降到了每天230个ETH——下降了86%。
从图表可以看出,MEV收益很不稳定,网络拥堵或时间敏感交易爆发时会突然飙升。验证者历史上单日MEV最高的一天是2023年5月3日(11,228个ETH),那正好是Pepe memecoin推出的日子。
MEV只存在于L1级别的交易中。所以随着交易活动大规模转移到L2,验证者从MEV中获得的收入应该还会继续缩水。
代币激励(Token Issuance)
前面说过,实际经济价值(REV)只包括用户交易支付给验证者的部分(与质押者共享)。但这并不是验证者唯一的收入来源。
还有代币激励,也就是网络发行。这是以太坊作为共识奖励,直接铸造并支付给验证者的ETH。
从下图可以看到,以太坊从PoW转向PoS(合并)后,代币激励下降了大约80%。
代币激励的作用,是在区块链网络早期吸引去中心化的验证者群体。理论上,随着时间推移,这部分激励应该逐渐减少,用户交易费用逐步承担起保护网络安全的成本。
历史上以太坊确实在朝这个方向走,但最近情况变了:由于EIP-4844导致用户交易费用大幅下降,代币激励占总收入的比例反而再次上升了。

代币激励的关键数据:
过去90天里,以太坊平均每天向验证者发行2,631个新ETH(约470万美元)。
同期,验证者从MEV和优先费中仅获得515 ETH/天(约92.6万美元)。
也就是说,目前验证者的收入中只有16%来自真实的用户活动,其余84%都靠网络发行(稀释所有持有者)。
验证者收益率
REV的四个组成部分加上代币激励,共同决定了以太坊的动态收益率。这个收益率还会随着质押的ETH总量波动(目前约3430万ETH,占供应量的28%)。

最后,我们可以直观地看到验证者的总收入构成:新发行的ETH vs. REV(优先费+MEV)。过去90天,网络发行了23.9万个ETH给验证者,验证者额外从优先费和MEV中赚了4.6万个ETH(约占他们收到总价值的16%)。

协议外收入(区块构建者)
除了验证者和质押者从用户交易中获得的显性收入,以太坊还有一部分“隐藏”的价值直接流向了区块构建者。
整个流程大概是:
用户提交交易 → 以太坊内存池 → 搜索者(机器人)识别套利/三明治/清算机会 → 向区块构建者提交带有小费的交易 → 区块构建者打包成完整区块 → 提交给验证者(附带小费) → 验证者批准,保留大部分,构建者和搜索者各留一部分。
区块构建者和搜索者留下的那部分,就是“协议外”收入,因为不会和验证者或质押者分享。
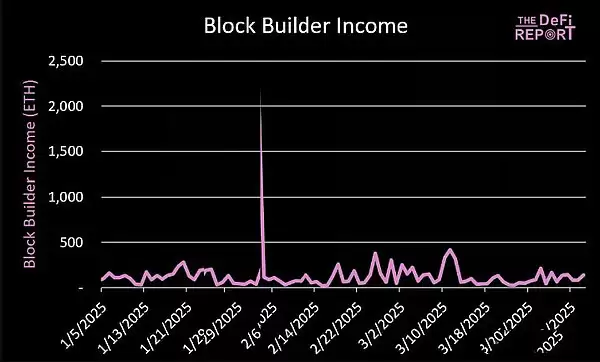
区块构建者的关键情况:
目前,大约90%~95%的以太坊区块都是由专门的区块构建者通过MEV-Boost等工具生产的。这种方式降低了验证者的操作复杂度,同时让他们能赚到MEV(并与质押者分享)。
过去90天里,区块构建者赚了12,524个ETH,约占同期MEV总量的30%。
同一时期,大约有2,550个ETH(约占构建者收入的20%)以“回扣”的形式返还给了用户。回扣发生在用户允许交易被“夹击”时——搜索者在用户交易之后插入自己的交易,但不会影响用户,却能给搜索者创造更多利润。用户可以通过Cowswap等协议让自己的交易符合回扣条件,这些协议利用私有RPC共享内存池的部分信息。
最近30天内,仅3个区块构建者就生产了以太坊87%的区块:Bea verBuild、Titan Build 和 Rsynch Builder。

如果你好奇,这里有一个具体的套利案例:一笔交易交换了21个代币,涉及49个交易场所,最终获利108,881美元。

搜索者地址:0x346C802df3404BEC2f265603db28B815321251Ee
合约地址:0xe6b1DE575e7e610889ea21024834e120f92033a3(用于处理套利并支付构建者费用)
构建者:Titan Builder
下面是从Etherscan上截取的一笔实际付款记录,显示向Titan构建者支付了费用:

希望以上梳理能为后续更深入的分析打好基础——接下来我们会重点评估以太坊L2路线图的可行性,以及“blob”到底能不能给ETH带来足够的价值积累。
写到这里,有几个关键观察和疑问值得一说:
以太坊通过L2路线图“碘伏”了自己。原本是B2C模式(个人用户直接付费用),现在要变成B2B模式(L2网络成为主要客户)。整个经济逻辑在重构。
随着用户继续流向L2以获得更好的执行体验,L1上的基础费用、优先费用和MEV大概率会进一步下滑。
这些消失的收入,必须由“blob费用”(即数据可用性费用)来填补。这就要求L2必须大规模爆发,以太坊的L2扩展技术也得跟上,同时以太坊的数据可用性要形成真正的护城河。
我们相信绝大多数执行活动最终会转移到L2,但L1可能还会保留一部分核心用户。这个群体有多大,以及L1上哪些用例能留下来,现在还不清楚。
要让路线图跑通,L2需要达到互联网级别的规模。另外,以太坊必须在数据可用性上建立足够深的壁垒——这可能最终体现在“区块费用”上,但实现起来需要很长时间。
目前只有3个区块构建者生产了约85%的区块,中心化和审查风险确实值得关注。
未来如果机构进场把股票代币化,他们会容忍以太坊验证者通过MEV“偷走”价值吗?监管机构能允许三明治攻击继续存在吗?基于这些考虑,我们认为机构更可能自己推出L2,然后自己掌控交易费和MEV。这对以太坊来说并不全是坏事——前提是规模要足够大。好消息是需求是存在的:目前全球传统金融(股票、衍生品、支付等)每天大约处理1000亿到2000亿笔交易。
本周期以太坊L1的费用损失流向了L2,这直接导致渣打银&行下调了ETH目标价。但与此同时,L2本身确实在被广泛采用。
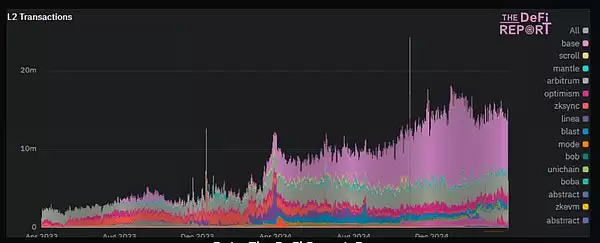
当每家银&行和金融科技公司都拥有了自己的稳定币、股票也被代币化之后,这张图表会变成什么样?
就像查理·芒格(RIP)喜欢说的:“给我看激励,我告诉你结果。”如果传统金融机构可以通过搭建自己的L2来控制执行和MEV,那么他们很可能更愿意在以太坊上构建——而不是Solana。关键问题在于:以太坊能不能足够快地扩展“blob”容量,来服务好这些潜在的庞大需求。
总结一下:我们认为以太坊的未来,几乎完全押注在“blob费用”(数据可用性)以及它能否在L2之间形成网络效应上。后续我们会在这方面继续深入,重点分析blob的扩展性、动态定价机制,以及ETH的价值积累情景。

游乐网为非赢利性网站,所展示的游戏/软件/文章内容均来自于互联网或第三方用户上传分享,版权归原作者所有,本站不承担相应法律责任。如您发现有涉嫌抄袭侵权的内容,请联系youleyoucom@outlook.com。
 同类文章


- 热门数据榜
 1
 2
 3
 4
5
6
7
8
9
10
相关攻略
热门教程
- 游戏攻略
- 安卓教程
- 苹果教程
- 电脑教程







